Las pymes, el eje estratégico de la banca mediana española
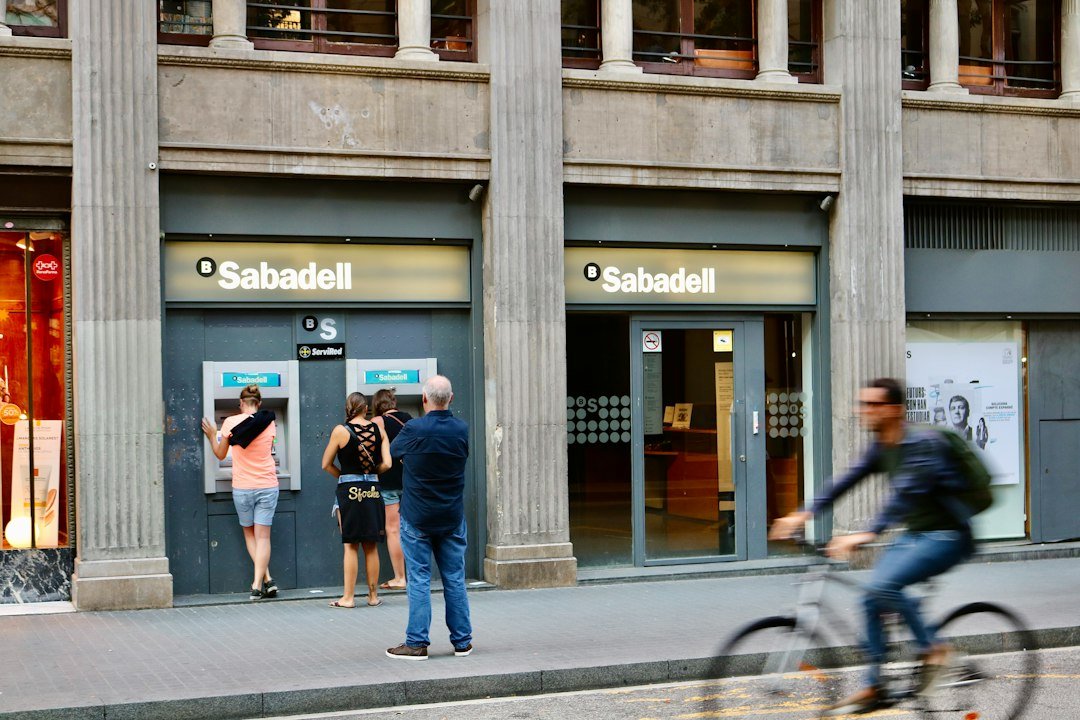
En un contexto financiero marcado por la gradual normalización de los tipos de interés en la eurozona, las entidades bancarias de tamaño mediano se enfrentan a un desafío estructural: sostener sus márgenes de intermediación cuando el ciclo alcista que tanto benefició al sector comienza a moderarse. En este escenario, el Banco Sabadell ha optado por una apuesta clara y diferenciadora, colocando al segmento de pequeñas y medianas empresas en el centro de su modelo de negocio como palanca fundamental para mantener la rentabilidad y seguir generando valor para sus accionistas.
Esta orientación estratégica no es casual ni improvisada. El tejido empresarial español está compuesto en más de un 99% por pymes, un universo de millones de empresas que históricamente han tenido dificultades para acceder a financiación en condiciones competitivas. Los bancos que han sabido construir una propuesta de valor sólida para este segmento han logrado establecer relaciones comerciales más estables, con mayor vinculación y, por tanto, con márgenes más atractivos que los que ofrece la banca minorista tradicional o el crédito hipotecario residencial. Sabadell, con una trayectoria histórica enraizada precisamente en el apoyo a la empresa catalana y española, tiene en este posicionamiento una ventaja competitiva que ahora busca capitalizar con mayor intensidad.
Disciplina en hipotecas frente a oportunidad en empresas
El mercado hipotecario español atraviesa una fase de intensa competencia. La bajada progresiva de los tipos de referencia ha reactivado la demanda de vivienda y, con ella, la presión entre las entidades financieras por captar cuota de mercado. Sin embargo, lanzarse a una guerra de precios en el crédito hipotecario implica un coste real: la erosión del margen de intereses en una cartera que, por su naturaleza a largo plazo, puede lastrar la rentabilidad durante años. La decisión de mantener una cuota estable sin competir agresivamente por precio refleja una gestión prudente del riesgo y una visión a largo plazo sobre la sostenibilidad del negocio.
En contraposición, el crédito a empresas, especialmente a pymes, ofrece condiciones distintas. Las operaciones son más diversificadas, los plazos más variados y las relaciones comerciales más integrales, ya que una empresa no solo necesita financiación, sino también servicios de tesorería, seguros, gestión de cobros y medios de pago. Esta transversalidad permite a las entidades bancarias generar ingresos por comisiones que complementan el margen financiero puro, construyendo así una fuente de ingresos más resiliente y menos dependiente del ciclo de tipos.
El reto de los márgenes en un entorno de tipos descendentes
La política monetaria del Banco Central Europeo ha comenzado a transitar hacia una senda más acomodaticia tras el ciclo de subidas más agresivo de las últimas décadas. Para los bancos, este giro implica una presión renovada sobre el margen de intereses neto, ya que el diferencial entre el coste de los depósitos y la rentabilidad de los préstamos tiende a comprimirse. En este entorno, las entidades que han construido carteras de crédito más diversificadas y con mayor componente empresarial se encuentran en mejor posición para amortiguar ese impacto.
Las claves de la estrategia de Sabadell para sortear este desafío se pueden resumir en varios puntos:
- Mayor especialización sectorial: atender a pymes de sectores específicos con equipos expertos que aporten valor real más allá del crédito.
- Incremento de la vinculación: aumentar el número de productos contratados por cliente empresarial para elevar los ingresos por comisiones.
- Gestión activa del pasivo: optimizar la estructura de depósitos para controlar el coste de financiación ante posibles bajadas de tipos.
- Eficiencia operativa: mantener bajo control la ratio de costes para que la menor presión en ingresos no se traduzca en deterioro de la rentabilidad sobre recursos propios.
Un modelo bancario con identidad propia en tiempos de consolidación
El sector bancario europeo vive un momento de profunda reflexión sobre la escala y la rentabilidad. La consolidación sigue siendo un tema recurrente en los foros financieros, y entidades como Sabadell deben demostrar que su modelo de negocio especializado genera suficiente valor como para justificar su independencia y su propuesta diferencial. La apuesta por las pymes no es únicamente una decisión de negocio; es también una declaración de identidad corporativa que conecta con la historia de la entidad y con una parte esencial de la economía real española. Si esta estrategia logra traducirse en resultados concretos a lo largo del ejercicio, el banco habrá reforzado su posición como referente indiscutible de la banca empresarial en España.